לא צריך להיות ועד בית כדי להבין שבכל בניין עלולים להתרחש נזקים בלתי צפויים – פיצוץ בצנרת, קצר חשמלי, נזק למעלית או שריפה בלובי.
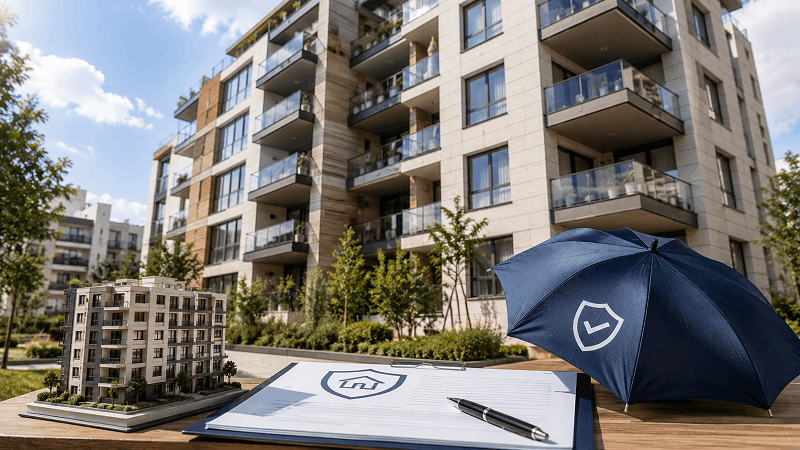
כדי להתמודד עם מצבים כאלה בצורה חכמה וללא ויכוחים מיותרים, חשוב להחזיק ביטוח בית משותף. מדובר בביטוח שמגן על כלל הדיירים והרכוש הציבורי בבניין, ומבטיח שגם אם משהו ישתבש – כולם יהיו מכוסים.
למה חשוב לעשות ביטוח בית משותף?
בניין משותף הוא מערכת מורכבת עם אינספור חלקים – מהגג ועד למחסנים. כל תקלה במערכת אחת עלולה להשפיע על כל הדיירים. בדיוק לשם כך נוצר ביטוח בית משותף, שנועד להעניק כיסוי לנזקים שעלולים להיגרם לשטחים הציבוריים, למערכות המבנה ולתשתיות המרכזיות.
מעבר להיבט הכלכלי, הביטוח הזה גם שומר על היחסים בין הדיירים: במקום לנסות להבין מי אשם ומי צריך לשלם, יש חברת ביטוח שמטפלת בנזק במהירות וביעילות. במילים אחרות, הביטוח חוסך זמן, כסף וכאבי ראש – ומאפשר לכולם לחיות בבניין מתוחזק ושקט.
מה כולל ביטוח בית משותף?
פוליסת ביטוח בית משותף מעניקה כיסוי רחב הכולל תיקונים למבנה, לצנרת, לחדרי המדרגות, למעליות, לחניון, לגג ולשטחים הציבוריים.
בנוסף, היא כוללת ברוב המקרים גם ביטוח צד ג לבניין משותף, שמכסה מקרים שבהם נגרם נזק לאדם או לרכוש של צד שלישי בתחומי הבניין. אפשר ואף כדאי להרחיב את הפוליסה כך שתכלול גם נזקים כתוצאה משריפות, שיטפונות, רעידות אדמה או אפילו עבודות תחזוקה שגרמו נזק בשוגג.
במקרים של נזילות חוזרות, חשוב לוודא שהפוליסה כוללת גם שירותי איתור נזילות, שיכולים לחסוך לדיירים הרבה כסף ועוגמת נפש. במילים אחרות – ככל שהכיסוי רחב ומדויק יותר לצורכי הבניין, כך הביטוח מעניק ביטחון אמיתי יותר ברגעים הקריטיים.
תפקידו של ועד הבית בביטוח
מי שאמון על ניהול הביטוחים בבניין הוא לרוב הוועד. לכן, חשוב שחברי הוועד יבינו היטב את פרטי הפוליסה ויבחרו בחברת ביטוח אמינה ומנוסה.
במסגרת זו, ביטוח הבית המשותף כולל לעיתים גם ביטוח ועד בית או ביטוח ועדי בתים, שמגן על חברי הוועד עצמם מפני תביעות אפשריות כתוצאה מהחלטות שקיבלו בתום לב.
בבניינים גדולים במיוחד, מומלץ לבחור חברה שמספקת גם ליווי מקצועי – החל מבחירת הפוליסה ועד לניהול תביעות בפועל. חברות מנוסות יידעו לספק לוועד שירות מהיר, שקוף וללא בירוקרטיה מסובכת, כך שכל דייר ירגיש שיש מי שדואג לו באמת.
איך לבחור חברת ביטוח מתאימה?
יש כיום לא מעט חברות שמציעות ביטוח לבניינים, אך ההבדלים ביניהן משמעותיים. מעבר למחיר, חשוב לבדוק את טיב השירות, את מהירות התגובה בעת אירוע נזק ואת הזמינות של נציגים בשטח.
חברה מקצועית תדע גם לבצע התאמה מדויקת של הפוליסה לבניין שלכם – בהתאם לגילו, לגודלו ולסוג התשתיות שבו.
במובן הזה, בר עוז המרכז לביטוח נחשבת לאחת החברות הבולטות בתחום. היא מתמחה בהתאמת פתרונות ביטוח לבניינים משותפים ומציעה ללקוחותיה ליווי אישי וצמוד. בעזרתה, תוכלו לדעת שהביטוח שלכם מכסה בדיוק את מה שצריך – לא פחות ולא יותר.
כמה עולה ביטוח כזה והאם זה משתלם?
רבים שואלים האם הביטוח באמת שווה את ההוצאה החודשית. התשובה פשוטה: העלות נמוכה משמעותית ביחס לנזקים האפשריים.
תיקון מעלית, החלפת צנרת או שיפוץ גג לאחר הצפה יכולים להגיע לעשרות אלפי שקלים. לעומת זאת, פרמיה שנתית של ביטוח בית משותף מהווה חלק קטן מהסכום הזה.
חשוב לבצע אחת לשנה בדיקה מחודשת של תנאי הפוליסה ולוודא שהיא עדיין רלוונטית. בבניינים שבהם נוספו מתקנים חדשים או נעשו שיפוצים, כדאי לעדכן את הכיסוי הביטוחי בהתאם כדי להימנע ממצב של חוסר הגנה.
השורה התחתונה
לסיכום, ביטוח בית משותף וגם ביטוח ועדי בתים לדוגמה, הם לא רק חובה מוסרית אלא גם החלטה נבונה שמבטיחה יציבות כלכלית ושקט נפשי לכל הדיירים ולצוות הועד.
הוא מגן על הבניין מפני נזקים, מצמצם חיכוכים בין שכנים, ומעניק ביטחון שהכול מטופל בזמן ובצורה מקצועית.
אם אתם מחפשים פתרון ביטוחי אמין ומותאם אישית, פנו אל בר עוז המרכז לביטוח – מומחים לביטוחים לבניינים משותפים.
הצוות של בר עוז יסייע לכם לבחור פוליסה שתתאים בדיוק לצורכי הבניין שלכם, כדי שתוכלו לישון בשקט ולדעת שהבית שלכם מוגן באמת.