נחשבים לרוב לרכוש משותף. ועד הבית אמור לפעול לאיתור מקור החדירה ולארגן את התיקון, בכפוף לתקנון הבית ולנסיבות המקרה.
לעומת זאת, ביטוח הבניין אינו מממן אוטומטית איטום שהתבלה או נזק שהצטבר לאורך זמן. כדי לדעת מי משלם וכיצד מתקדמים במצב של רטיבות בקיר חיצוני בבניין משותף, חשוב להפריד בין אחריות לתחזוקה לבין זכאות לתגמולי ביטוח.
רטיבות בקיר חיצוני בבניין משותף – מי אחראי לתיקון?
על פי חוק המקרקעין, קירותיו החיצוניים של הבניין נכללים ככלל בהגדרה של רכוש משותף בבית משותף, אלא אם קיים הסדר רלוונטי אחר לפי הדין והמסמכים המחייבים. לכן, כשמקור החדירה הוא במעטפת המשותפת, הנציגות אחראית לקדם בדיקה ותיקון בשם בעלי הדירות.
העובדה שהכתם מופיע בתוך דירה אחת אינה מעבירה אל בעליה באופן אוטומטי את חובת תיקון הקיר. לפני שמחליטים, כדאי לבדוק את צו הרישום והתקנון ולוודא שאכן מדובר בליקוי ברכוש המשותף.
איך מוודאים שהמים חודרים דרך הקיר החיצוני?
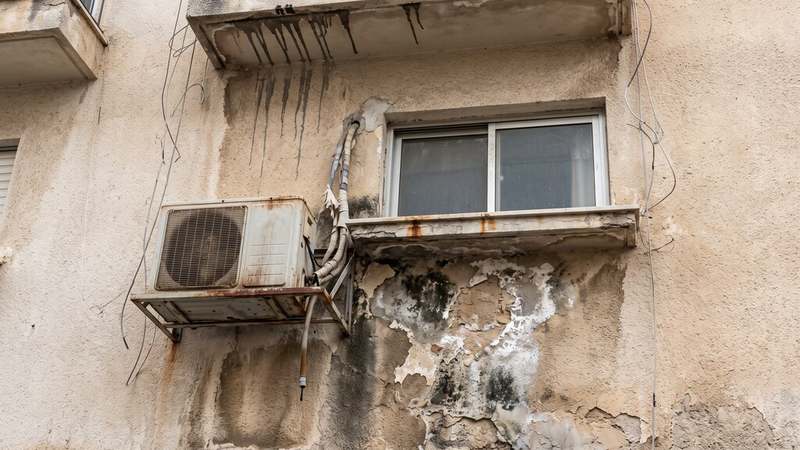
רטיבות בקירות חיצוניים בבניין משותף עלולה להיראות כמו נזילה מצנרת, ולכן אין להסתפק במיקום הכתם בלבד. הופעה חוזרת אחרי גשם, סימני חדירה סביב חיבורים בחזית או סדקים בטיח עשויים להצביע על בעיית איטום.
בעל מקצוע מתאים יכול לבדוק את החזית, את מוקדי החדירה ואת האפשרות שמקור המים דווקא בצנרת פרטית או משותפת. אבחון כתוב ומצולם חיוני כדי להחליט מי אחראי לתיקון ולמנוע עבודות מיותרות.
איטום קיר חיצוני בבית משותף – מי משלם?
כאשר מדובר בעבודת תחזוקה נחוצה של הרכוש המשותף, בעלי הדירות נושאים בדרך כלל בעלותה באמצעות ועד הבית. לפי סעיף 58 לחוק המקרקעין, החלוקה כברירת מחדל נעשית ביחס שבין שטח רצפת כל דירה לבין שטח רצפות כלל הדירות, ולא בהכרח בסכום שווה לכל דירה.
תקנון מוסכם עשוי לקבוע שיטת חלוקה אחרת, ולכן חשוב לבדוק אותו לפני הגבייה. גם בעלי דירות שאינן סמוכות לקיר הפגוע עשויים להידרש להשתתף בהוצאה.
מה עושים כשבעל דירה מסרב להשתתף?
ראשית, מומלץ להציג לבעלי הדירות את ממצאי הבדיקה, את הצורך בתיקון ואת הצעות המחיר שהתקבלו. רצוי לתעד החלטות בהתאם לכללי הבית המשותף ולהבהיר כיצד חושב חלקו של כל בעל דירה.
אם בעל דירה מסרב לשלם עבור הוצאה שהוא חייב בה, ניתן לפנות להליך מתאים אצל המפקח על רישום המקרקעין. במקרה של מחלוקת על עצם האחריות, כדאי לקבל ייעוץ משפטי לפני נקיטת צעדים.
האם ביטוח הבניין מכסה רטיבות מהחזית?
רטיבות בקיר חיצוני בבניין משותף הנגרמת מאיטום לקוי, בלאי או חלחול גשמים אינה מכוסה בדרך כלל בביטוח המבנה, גם כאשר התיקון יקר. פוליסת ביטוח בית משותף נועדה לכסות סיכונים שהוגדרו בה, ולא להחליף תחזוקה תקופתית של הקירות.
לעומת זאת, אם התרחש אירוע פתאומי המכוסה בפוליסה וגרם נזק לרכוש המשותף, ייתכן שקיים כיסוי בהתאם לנסיבות ולחריגים. חשוב להודיע לסוכנות על האירוע ולבדוק את תנאי הפוליסה לפני שמניחים שהעלות תוחזר.
טבלת אחריות וכיסוי: מה ההבדל בין המקרים?
לא כל נזקי רטיבות ברכוש משותף נובעים מאותו מקור, ולא כל תיקון מוגדר כאירוע ביטוחי. הטבלה מסכמת מצבים נפוצים לצורך התמצאות ראשונית, אך אינה מחליפה בדיקת מומחה ופוליסה. ההכרעה הסופית תלויה במקור הנזק, בבעלות על החלק שנפגע ובתנאי הביטוח.
| סוג הנזק | מי אחראי בדרך כלל? | כיסוי ביטוחי אפשרי |
|---|---|---|
| חדירת גשם דרך איטום חזית שהתבלה | בעלי הדירות באמצעות הוועד | בדרך כלל לא, בשל בלאי או איטום לקוי |
| פגיעה פתאומית מכוסה במעטפת הבניין | הוועד מטפל ברכוש המשותף | ייתכן, לפי האירוע ותנאי הפוליסה |
| נזילה מצינור משותף הסמוך לחזית | בעלי הדירות באמצעות הוועד | ייתכן, אם נרכש כיסוי מתאים לנזקי צנרת |
| חדירת מים מליקוי בחלק פרטי | בעל הדירה האחראי לחלק הפרטי | בדרך כלל לא במסגרת ביטוח הרכוש המשותף |
למה דחיית האיטום עלולה להגדיל את ההוצאה?
הזנחת תחזוקה בבניין משותף עלולה להרחיב את הפגיעה מטיח מתקלף לנזקים נוספים ולמחלוקות בין שכנים. ככל שהחדירה נמשכת, עלות העבודות עשויה לגדול, והטיפול עלול לדרוש גישה מורכבת יותר לחזית.
רטיבות בקיר חיצוני בבניין משותף מחייבת אפוא החלטה על טיפול במקור החדירה ולא רק צביעת הכתם בתוך הדירה. תיעוד הפניות, הבדיקות והפעולות שביצע הוועד עשוי להיות חשוב גם במקרה של טענה לרשלנות בתחזוקה.
אילו מסמכים כדאי לשמור לפני ואחרי העבודה?
הוועד צריך לשמור תצלומים של הנזק, חוות דעת על מקור החדירה והצעות מחיר מפורטות לאיטום קירות חיצוניים בבית משותף. כדאי להוסיף פרוטוקול החלטה, אישורי תשלום, תיעוד שלבי העבודה ופרטי אחריות הקבלן על התיקון.
אם עולה אפשרות לאירוע ביטוחי, חשוב לתעד את מועד הגילוי ולפעול לפי הוראות הדיווח בפוליסה. מסמכים מסודרים יקלו על חידוש תחזוקה בעתיד ועל בירור מחלוקות.
טיפול נכון מתחיל באחריות ברורה
רטיבות בקיר חיצוני בבניין משותף מצריכה קודם כול זיהוי מקצועי של המקור ובירור אם מדובר בחלק מהרכוש המשותף. לאחר מכן אפשר לקבוע מי נושא בעלות, לבצע איטום מתאים ולבחון בנפרד אם מתקיים אירוע שמכוסה בביטוח.
ברעוז מתמחה בתחום של ביטוח בניינים ובתים משותפים, ויכולה לסייע לוועד בבדיקת הפוליסה, בהבנת החריגים ובבירור אופן הדיווח במקרה מתאים. התייעצות לפני הגשת תביעה עשויה לסייע להבחין בין הוצאה תחזוקתית לבין נזק ביטוחי.
שאלות נפוצות
האם בעל דירה יכול לאטום את הקיר החיצוני בעצמו?
עבודה בקיר חיצוני היא עבודה ברכוש המשותף, ולכן בדרך כלל יש לתאם אותה מראש עם ועד הבית ובעלי הדירות. ביצוע עצמאי ללא תיאום עלול לעורר מחלוקת על ההחזר, על איכות העבודה ועל האחריות לנזקים עתידיים. אם הוועד אינו פועל, עדיף לפנות אליו בכתב לפני שמזמינים בעל מקצוע.
מה עושים כשיש רטיבות בקיר חיצוני בבניין משותף והוועד לא מטפל?
מומלץ לשלוח לוועד פנייה כתובה עם תמונות ותיאור הנזק, ולבקש לוח זמנים לבדיקה ולתיקון. אם הפנייה לא מקודמת, ניתן לבחון פנייה למפקח על רישום המקרקעין או התייעצות עם עורך דין. תיעוד הפניות חשוב גם אם הנזק בדירה יחמיר בהמשך.
האם כדאי לאטום את כל החזית או רק את האזור הפגוע?
כאשר מתגלה רטיבות בקיר חיצוני בבניין משותף, התשובה תלויה בממצאי הבדיקה ובמצב האיטום בשאר החזית. תיקון נקודתי עשוי להיות זול יותר בטווח הקצר, אך אם האיטום כולו התבלה, הבעיה עלולה לחזור באזורים אחרים. כדאי לבקש מבעל המקצוע המלצה כתובה עם הצעת מחיר לשתי האפשרויות.
מתי הזמן המתאים לבצע איטום קירות חיצוניים?
עבודות איטום מתבצעות בדרך כלל בתקופה יבשה, כדי שהקיר יתייבש והחומרים ייקלטו כראוי. לכן ועדים רבים מתכננים את העבודה בקיץ או בתחילת הסתיו, לפני עונת הגשמים. כשיש חדירת מים פעילה, ייתכן שיידרש פתרון זמני עד לביצוע התיקון המלא.