רבים נוטים לחשוב שההגנה על הדירה מסתיימת סביב הקירות והמערכות הקבועות, אך בפועל עיקר הערך נמצא דווקא בתוך הבית.
ביטוח תכולת דירה נועד להגן על הרכוש האישי שמלווה את חיי היום יום – ריהוט, מכשירי חשמל, חפצים יקרי ערך וציוד שנצבר לאורך שנים.
במאמר זה נעמיק בהבנת הכיסוי, נבחן מצבים נפוצים שבהם הוא מתגלה כקריטי, ונראה כיצד בחירה נכונה מונעת הפסדים כלכליים ותסכול מיותר ברגעים הרגישים ביותר.
מה באמת נחשב תכולה ולמה אנשים מופתעים רק אחרי הנזק?
כאשר מדברים על תכולה, הכוונה אינה רק לטלוויזיה או לספה בסלון. מדובר במכלול רחב של פריטים – החל ממכשירי חשמל, דרך בגדים, ספרים וחפצי נוי, ציוד עבודה ועד לתכולת המחסן. ביטוח תכולת דירה מתייחס לערך הכולל של כל אותם פריטים, ולכן טעות נפוצה היא הערכת חסר של שווי הרכוש.
לאחר אירוע נזק, רבים מגלים שהסכום שבחרו אינו משקף את העלות האמיתית של החלפה או תיקון. הבנה מוקדמת של היקף התכולה מאפשרת התאמה מדויקת יותר ומונעת פערים בין הציפייה לפיצוי לבין המציאות.
הקשר בין דירה פרטית למרחב משותף
בדירות הממוקמות בבניין משותף, קיים חיבור הדוק בין המרחב הפרטי למרחב הציבורי. תקלות שמתחילות מחוץ לדירה עלולות להשפיע ישירות על הרכוש שבתוכה.
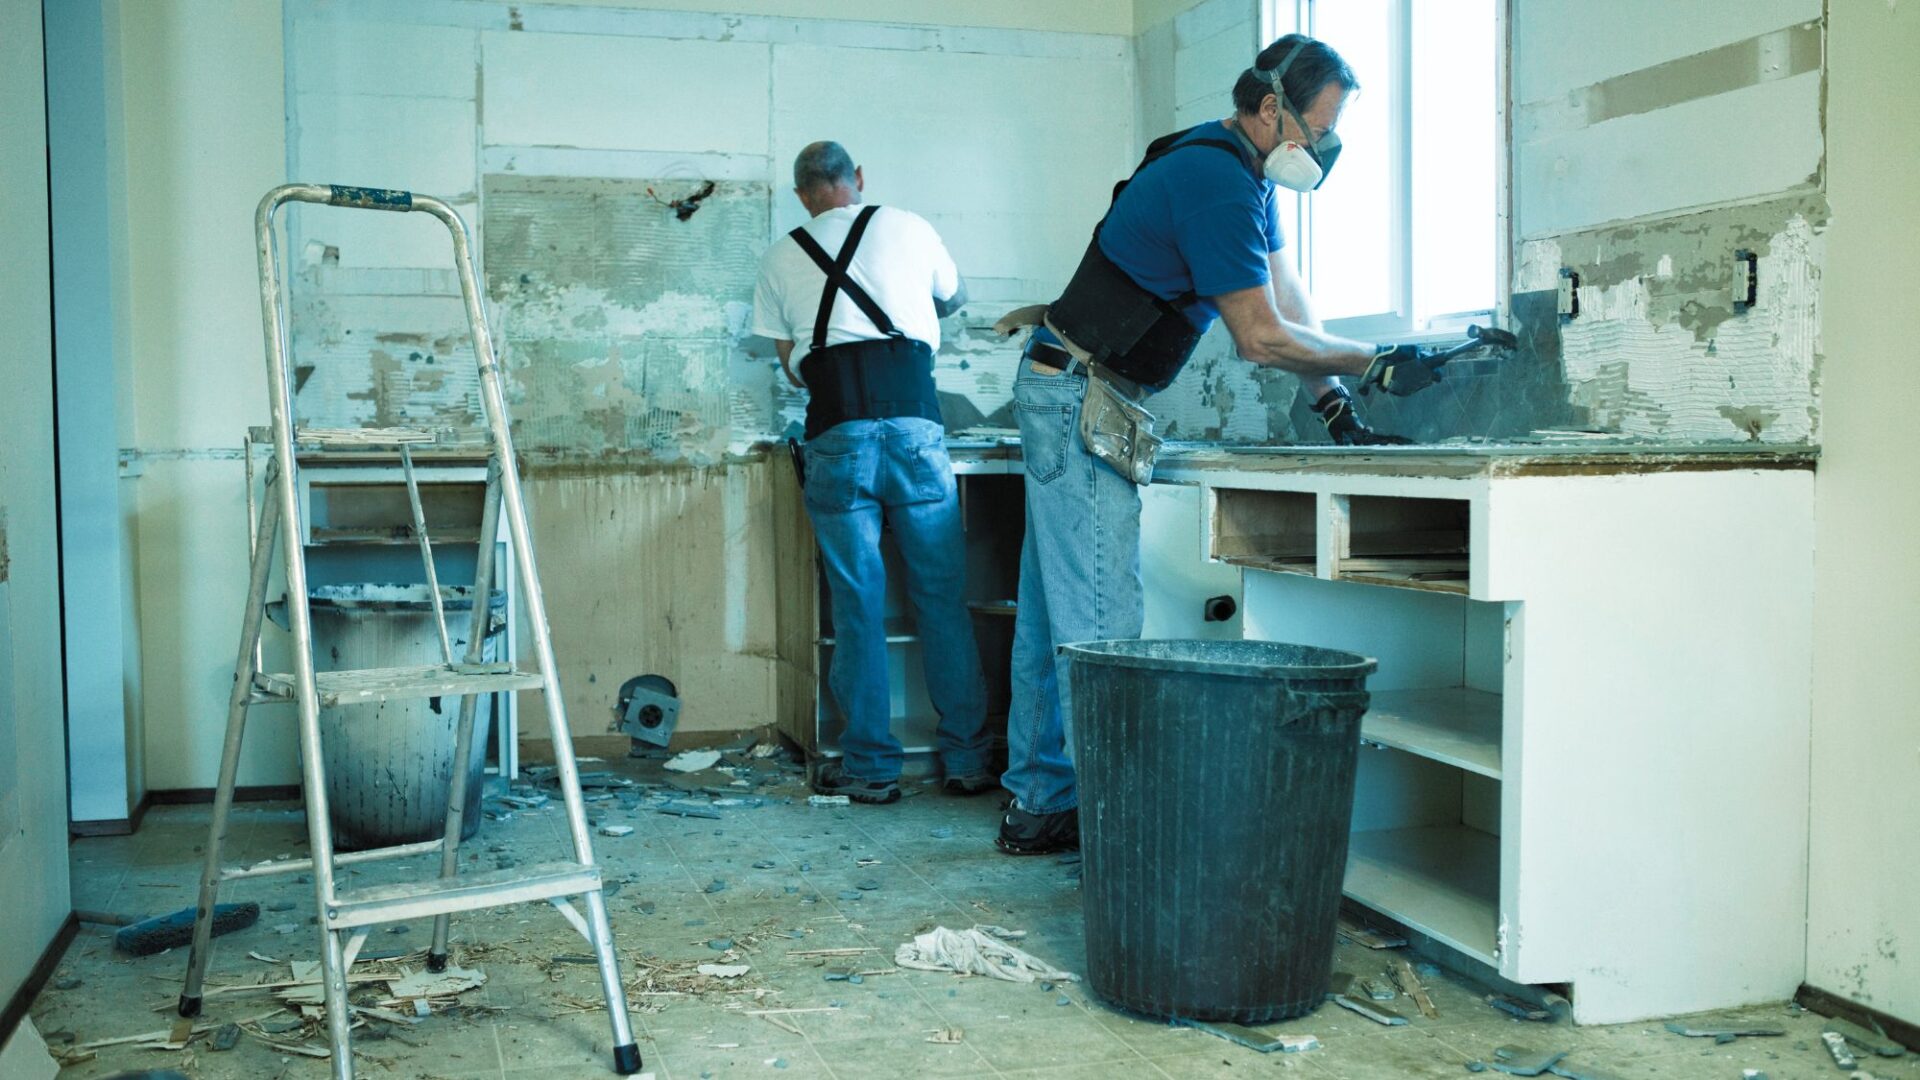
לדוגמה, שיפוץ בבית משותף שבוצע ללא פיקוח מתאים עלול לגרום לנזקים עקיפים כמו אבק, רטיבות או פגיעה בציוד. במצבים כאלה, ביטוח תכולת דירה מספק שכבת הגנה אישית שאינה תלויה בהתנהלות של גורמים אחרים בבניין, ומאפשר לדייר להתמודד עם הנזק גם אם האחריות אינה ברורה מיד.
אירועי קיצון שלא ניתן לצפות מראש
חלק מהנזקים המשמעותיים ביותר מתרחשים דווקא באירועים חריגים ובלתי צפויים. נזקי סערה, למשל, עלולים לגרום לחדירת מים, נפילת חפצים או פגיעה בחלונות – וכל אלה משפיעים ישירות על התכולה.
גם אירועים נדירים אך מסוכנים כמו פיצוץ בלון גז בבניין סמוך עלולים לגרום להדף או אש שפוגעים ברכוש בתוך הדירה. ביטוח תכולת דירה מעניק מענה למצבים שבהם אין שליטה על מקור הנזק, אך יש צורך מיידי בשיקום החיים בבית.
התאמה אישית של ביטוח תכולת דירה
לא כל דירה משמשת רק למגורים סטנדרטיים. יש דירות שבהן מתנהלת עבודה מהבית, אחסון ציוד יקר או שימושים ייחודיים אחרים.
ביטוח תכולת דירה צריך לשקף את המציאות הזו, ולא להסתפק בכיסוי גנרי. חשוב לבחון האם קיימים פריטים בעלי ערך מיוחד, ומהו אופי השימוש בדירה לאורך זמן. התאמה כזו מבטיחה שהכיסוי יישאר רלוונטי גם כאשר אורח החיים משתנה, ולא יהפוך למסמך תאורטי בלבד שאינו נותן מענה אמיתי בשעת הצורך.
תיאום בין כיסויים והימנעות מחפיפות מיותרות
אחד האתגרים הנפוצים הוא חוסר תיאום בין פוליסות שונות. בבניינים משותפים, לעיתים קיים ביטוח רכוש משותף שמכסה חלק מהנזקים, אך אינו מתייחס לרכוש האישי בתוך הדירות.
בנוסף, חוק בתים משותפים מגדיר תחומי אחריות שונים לוועד ולדיירים, מה שמחייב הבנה ברורה של גבולות הכיסוי.
ביטוח תכולת דירה נועד להשלים את המעטפת הזו, אך חשוב לוודא שאין חפיפה מיותרת או חוסר כיסוי שנוצר בטעות בשל הנחות שגויות.
ניהול ביטוח לאורך זמן ולא רק במעמד הרכישה
רכישת פוליסה היא רק השלב הראשון. עם השנים, תכולת הדירה משתנה – רוכשים ציוד חדש, משדרגים ריהוט או משנים את ייעוד החללים.
ביטוח שאינו מתעדכן עלול לאבד מהרלוונטיות שלו. בדיקה תקופתית מאפשרת לוודא שהכיסוי ממשיך להתאים למציאות, ושערך הביטוח משקף את הרכוש בפועל.
ניהול נכון לאורך זמן הופך את הביטוח מכלי תגובתי לפתרון שמלווה את הדיירים בשגרה ובחירום כאחד.
תיעוד, הערכה ותהליך התביעה בפועל
אחד ההיבטים שפחות מדברים עליהם, אך יש לו חשיבות מכרעת בזמן אמת, הוא נושא התיעוד וההתנהלות לאחר האירוע.
תיעוד מסודר של הרכוש הקיים בדירה, כולל צילומים, חשבוניות או רשימות כלליות, יכול לקצר משמעותית את תהליך הבירור והפיצוי.
כאשר מתרחש נזק, ההתנהלות הראשונית משפיעה על כל המשך הדרך – החל מהודעה מסודרת לגורם המבטח, דרך איסוף הוכחות ועד שיתוף פעולה עם שמאים או אנשי מקצוע.
התנהלות נכונה מפחיתה חיכוכים, מונעת עיכובים ומאפשרת חזרה מהירה לשגרה. מעבר לכך, הבנה מראש של אופן חישוב הפיצוי, לוחות הזמנים והשלבים בתהליך מעניקה ביטחון ומונעת אכזבות.
זהו חלק בלתי נפרד מהיערכות חכמה, שלא מסתיימת ברכישת הכיסוי עצמו אלא ממשיכה גם ביום שבו באמת צריך אותו.
השורה התחתונה
הבית הוא הרבה יותר מארבעה קירות, והרכוש שבתוכו משקף השקעה, זיכרונות ושגרת חיים שלמה. ביטוח תכולת דירה מספק שקט נפשי במצבים שבהם אירוע בלתי צפוי מאיים לערער את היציבות הזו.
ברעוז המרכז לביטוח מלווה בעלי דירות בהתאמת כיסויים מדויקים לצרכים האישיים שלהם, תוך הסתכלות רחבה על המבנה, הסביבה והאחריות של כל גורם. כך ניתן להבטיח שההגנה על הבית תהיה שלמה, ברורה ורלוונטית – גם כשמשהו משתבש.